「高額療養費があるから、医療保険はいらないかな?」と悩みますよね。
公的保障と貯蓄で備えられるなら、医療保険に加入しない選択もあります。ただ、入院中にかかる費用がすべて高額療養費制度の対象になるわけではないため、制度を知って、保険に加入するか決める必要があります。
この記事では、公的保障と保障対象外の費用を確認しながら、自分に医療保険が必要か考えるポイントをお伝えします。
💡 この記事の要点
・高額療養費は、治療費の自己負担を減らしてくれる制度です。
・差額ベッド代、食事代、衣類・タオルのレンタル代は別途かかります。
高額療養費制度とは
高額療養費は、保険診療の自己負担が1か月の限度額を超えたときに、超えた分が支給される制度です。
医療費が高額になったときに、自己負担を軽くしてくれる制度です。
限度額は、自分の所得区分で確認しよう
下の表は協会けんぽ・70歳未満の方の目安です。2026年8月〜2027年7月診療分に適用される、通常の月額上限を載せています。
| 所得区分 標準報酬月額 | 1か月の自己負担限度額 |
|---|---|
| 83万円以上 | 270,300円+ (総医療費−901,000円)×1% |
| 53万〜79万円 | 179,100円+ (総医療費−597,000円)×1% |
| 28万〜50万円 | 85,800円+ (総医療費−286,000円)×1% |
| 26万円以下 | 61,500円 |
| 住民税非課税 (標準報酬月額53万円以上を除く) | 36,900円 |
※総医療費は、保険診療の10割分の金額です。表は多数回該当や年間上限による軽減を適用する前のものです。70歳以上の方は別の区分になります。
ご自身がどの所得区分に当てはまるか確認してみましょう。
出典:協会けんぽ「高額療養費」
🧮 例:総医療費が100万円なら、いくら払う?
同じ月に100万円の保険診療を受けた、70歳未満・標準報酬月額28万〜50万円の方で考えてみます。3割の30万円が、そのまま最終的な負担になるわけではありません。
85,800円+(1,000,000円−286,000円)×1%=92,940円
この条件では、保険診療の自己負担限度額は約9.3万円です。多数回該当などで、さらに負担が軽くなる場合もあります。
月をまたぐ入院では月ごとに計算します。同じ入院日数でも負担は変わります。

まずは「自分の区分ならいくらになるか」を知ると、備えを考えやすくなるね。
高額療養費でカバーされない費用
入院費を考えるときは、保険診療の自己負担に加えて、次の費用も確認しておきましょう。
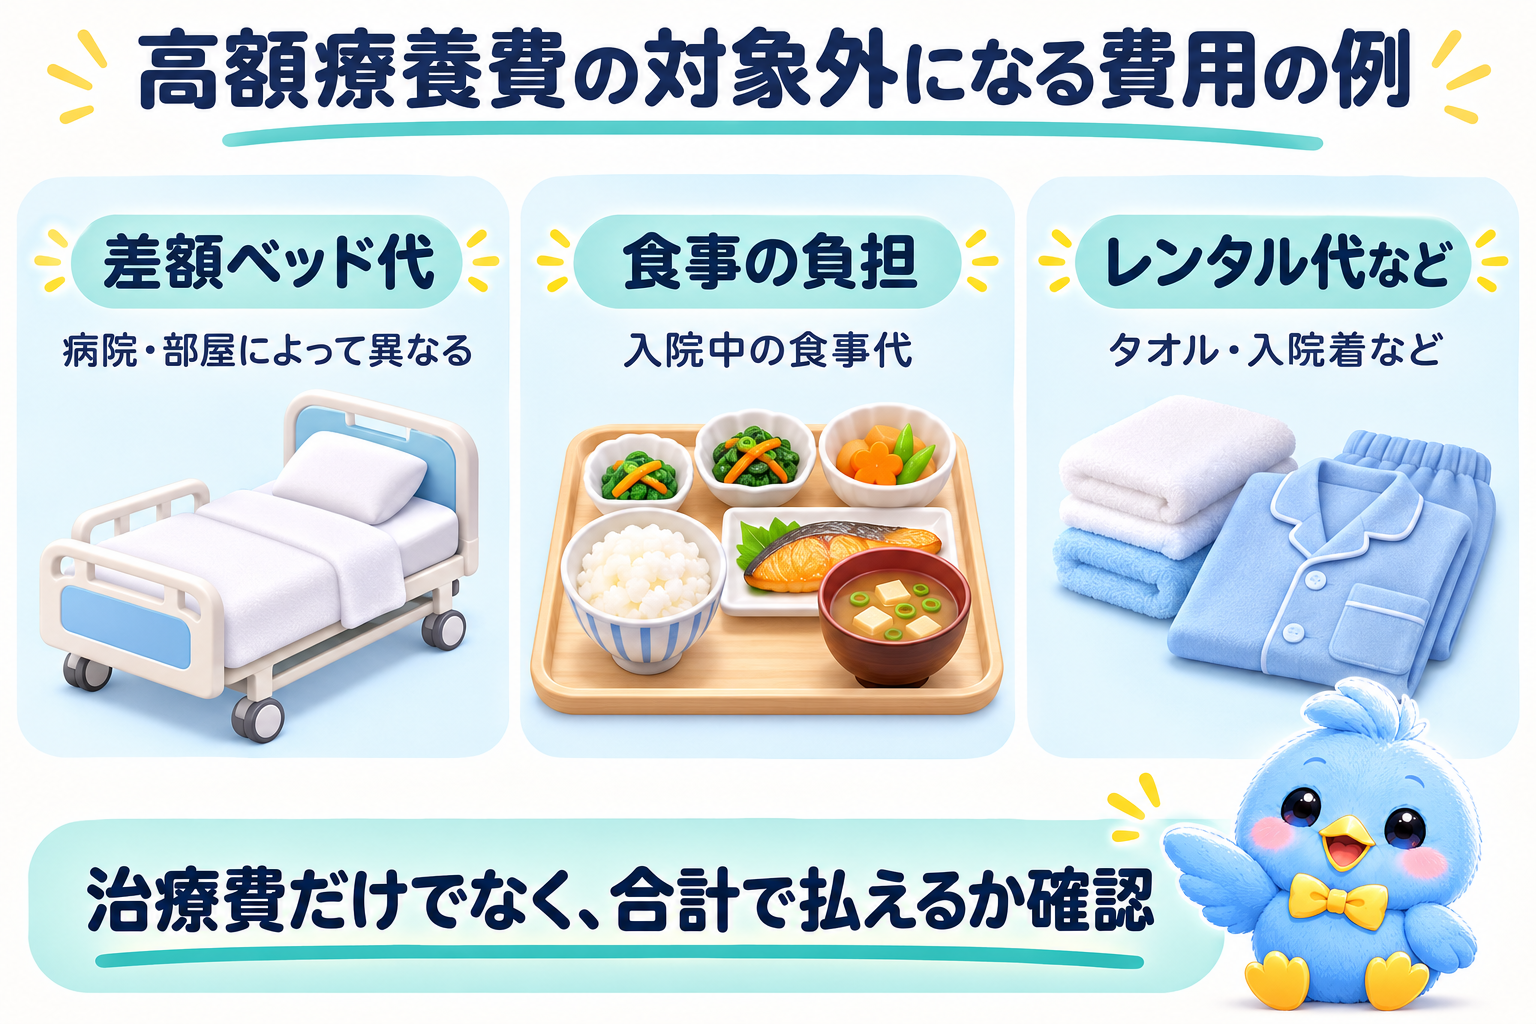
差額ベッド代
差額ベッド代は、すべての入院でかかるわけではありません。部屋の希望や料金を、入院前に確認しましょう。治療上の必要などで、差額ベッド代を請求できない場合もあります。
たとえば、東京医科大学病院(新宿)の一般病棟では、差額4人床の料金は1日7,150円または9,350円(税込)です。
出典:東京医科大学病院「病室料金」、厚生労働省「差額ベッド代の取扱い」
食事代
一般の方は1食550円(2026年6月1日から)。550円×3食=1日1,650円になります。
東京医科大学病院の公式案内も1食550円としています。実際は提供された食数で計算し、所得や疾病などによって軽減される場合があります。
出典:東京医科大学病院「入院費用」、協会けんぽ「入院時食事療養費」
タオル・寝間着などのレンタル代
パジャマ、寝巻き、タオルなどを、希望する方向けの有料サービスとして案内している病院が多いです。持参できる物や必要な物も、入院前に確かめておくと安心です。
たとえば、東京大学医学部附属病院では、寝衣(パジャマなど)・タオル類が1日660円(税込)です。これは別の病院の料金例で、東京医科大学病院の料金ではありません。申し込む前に、料金と請求日数を確認しましょう。病室料金に含まれる品もあるため、重複して数えないようにします。
出典:東京医科大学病院「入院案内」、東京大学医学部附属病院「入院中の過ごし方」(2026年11月10日確認)
🧮 たとえば、同じ月に9泊10日入院すると?
70歳未満・標準報酬月額28万〜50万円、総医療費100万円の保険診療、食事30食。日額7,150円の差額4人床を10日利用する例です。
保険診療の自己負担:92,940円
食事代:550円×30食=16,500円
差額ベッド代:7,150円×10日=71,500円
合計180,940円(約18.1万円)+レンタル代・日用品など
※入院日・退院日も各1日として計算。医療費の式は2026年8月〜2027年7月診療分で、多数回該当・年間上限等の軽減は適用していません。レンタル代・日用品代は合計に含めていません。
計算の出典:協会けんぽ/東京医科大学病院の室料/東京医科大学病院の食事代
このほか、先進医療の技術料や自由診療などにも、高額療養費の対象にならない費用があります。利用を検討するときは、費用の内訳と保険の扱いを確認しましょう。
医療保険、どうする?
まずは、実際にかかる費用を想像してみて、もしもの場合に払えるか確認しましょう。
① まず「この費用を払える?」から考える
先ほどの10日間の入院例なら
保険診療の自己負担 92,940円
+ ベッド代・食事代 88,000円
= 180,940円 + レンタル代・日用品など
この金額を、無理なく払えそうですか?
無理なく払えるなら、医療保険に加入しない選択もできます。
一方で、まとまった支払いが心配だったり、収入が減る間の家計に不安があったりするなら、保険を検討してみましょう。
② 保険で備えるなら「どの費用に使う?」
先ほどの10日間の入院例なら、次のような組み方があります。
入院一時金 → 治療費の自己負担への備え
例:一時金 10万円
↓
保険診療の自己負担 92,940円に充てる
入院日額 → 日数に応じて増える費用への備え
例:日額 1万円 × 10日 = 10万円
↓
ベッド代・食事代 88,000円に充てる
入院が長くなる場合も、契約の支払限度日数の範囲で備えられます。
これは保障の組み方の一例で、誰にでも日額1万円・一時金10万円が必要ということではありません。入院の給付条件や日数の数え方、再入院時の扱い、支払限度は商品ごとに確認しましょう。
③ 全部を保険で払えるようにしなくても大丈夫
実際の保険料を見て「少し高いな」と感じたら、日額を5,000円にして、足りない分を自分で払う方法もあります。
日額を5,000円にした場合
5,000円 × 10日 = 給付額 5万円
ベッド代・食事代 88,000円 − 50,000円
= 自分で払う差額 38,000円
このほかにレンタル代なども必要です。自分で払える金額と、毎月の保険料のバランスを考えましょう。
選び方は、ひとつではありません
✓ 金額と保障に納得できる → 加入する
✓ 毎月の保険料が負担になる → 保障を減らす
✓ 自分で無理なく払える → 加入しない
「自分で払う分」と「保険で備えたい分」が見えてきたら、次はその保障に毎月いくらかかるかを確認してみましょう。
保険料は年齢や保障内容によって変わり、保険会社によっても異なります。同じ条件で複数社の見積もりを比べたうえで、無理なく払い続けられるかを確認しましょう。
一社ずつ調べるのが大変なら
複数社の保険を扱うファイナンシャルプランナー(FP)にまとめて相談・比較すると、調べる手間を減らせます。自分に必要な保障がわからないときも、相談してみましょう。
PR|無料保険相談の案内
相談は無料で、保険への加入は任意です。相談できる内容や条件は、リンク先でご確認ください。
貯蓄で備えるのも、保険を使うのも選択肢。自分の家計に合う方法を選べるといいね。
まとめ|かかる費用を知って、自分に合う備えを
① 自分の限度額はいくら?
まずは、保険診療の自己負担を確認。
② そのほかに、いくらかかる?
ベッド代・食事代・レンタル代などを足す。
③ 合わせた金額を、無理なく払える?
払えるなら保険に入らない選択も。心配なら、必要な分の保障と保険料を比べる。
「保険に入るか」より先に、「もしものときに払えるか」。
不安をあおられて決める必要はありません。公的保障と今ある備えを知ったうえで、納得できる方法を選びましょう🌱
自分に必要な保障で迷ったら
一人で決めにくいときは、FPに相談して整理する方法もあります。
PR|無料保険相談の案内
相談は無料で、加入は任意です。詳しい条件はリンク先でご確認ください。
この記事は一般的な制度の説明です。制度や料金は変更されることがあります。適用条件は加入する健康保険、入院費用は医療機関、民間保険の保障は各契約で確認してください。
コメント